物価が年3%上昇すると、
20年後に1000万円の価値は半減!?
まず、「老後資金」といっても、生活費、年金などの収入源、退職金の有無、医療・介護費用など、個人の状況によって必要な額は異なります。目安として、65歳以上の夫婦のみ無職世帯の平均消費支出は約25.1万円/月、単身では約14.5万円/月、夫婦のみ・単身世帯ともに、食料費が約3割、光熱・水道費が約1割、保健医療費が約0.6割を占めています(※1)。
一方、国民年金の平均受給額は5.6万円/月、厚生年金は約14.5万円/月です(※2)。仮に夫婦世帯で1カ月の支出が25万円、収入が20万円とすると、65歳でリタイアした後、毎月5万円、1年で5万円×12カ月=60万円不足することに…。もし貯蓄が1000万円あったとしても、約17年で底を突く計算です。男性81.09歳、女性87.14歳という平均寿命(※3)を考えると、老後資金は不足するおそれがあります。
さらに、日本では円安や異常気象、紛争の影響などで物価が上昇中。2023年通年の消費者物価指数(平均総合指数)は前年比3.2%上昇し(※4)、インフレが進行しています。インフレ≒お金の価値が下がる≒貯蓄が目減りする、ということ。今後、物価上昇率が年3%で推移すると、今、1000万円で買えるものが1年後には1030万円、3年後には1090万円必要になります。つまり、1000万円の実質的価値は1年で970万円、3年で910万円、20年後にはなんと約550万円に。大切な資産を守るには、預金だけに頼らず、資産運用を視野に入れる必要があります。
では、いったいどうすればいいのでしょうか? 年代別に見ていきましょう。
-
- ※1:総務省統計局「令和5年度家計調査年報[家計収支編]」
- ※2:厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- ※3:厚生労働省「令和5年簡易生命表」
- ※4:総務省統計局「2023年(令和5年)平均消費者物価指数の動向」
~20代:積立投資をスタート
老後はまだまだ先の話…と思いがちですが、資産形成において「時間」は最大の武器。一般的に投資期間が長いほど元本割れのリスクは下がり、長期間積立による平均購入単価の抑制効果も期待できます(ドル・コスト平均法※5)。市場が急落しても、老後資金を必要とするまでに時間があるため、経済の回復を待つ余裕もあります。投資は18歳から可能です。自分で収入を得られるようになったら、少額からでも老後資金づくりを始め、時間を味方に資産をコツコツ育てましょう。
- ※5:ドル・コスト平均法とは
価格が変動する商品を、「定期的に」「一定金額で」購入する投資手法。価格が低いときは購入口数が増え、価格が高いときは減ることから、毎月一定口数を購入した場合より、平均購入単価を抑える効果が期待できる。
- 毎月30,000円購入した場合(一定額購入=ドル・コスト平均法)
-
1カ月目 2カ月目 3カ月目 4カ月目 基準価額 10,000円 5,000円 15,000円 3,000円 購入口数 30,000口 60,000口 20,000口 100,000口 210,000口 購入金額 30,000円 30,000円 30,000円 30,000円 120,000円 平均購入単価 5,714円 相対的に安く購入できた!- ※基準価額は1万口あたりで表示
- 毎月30,000口購入した場合(一定口数購入)
-
1カ月目 2カ月目 3カ月目 4カ月目 基準価額 10,000円 5,000円 15,000円 3,000円 購入口数 30,000口 30,000口 30,000口 30,000口 120,000口 購入金額 30,000円 15,000円 45,000円 9,000円 99,000円 平均購入単価 8,250円 - ※基準価額は1万口あたりで表示
30~40代:年金の受取見込額を確認
結婚や子育て、出世の見込みなど人生の方向性が見え始める時期。今の会社で定年まで勤めた場合の年金額や、転職や早期退職・再雇用、年金の繰り上げ・繰り下げ受給をしたらどうなるか、専業主婦が厚生年金に加入したら、将来受け取れる年金はどれだけ増えるかなどを試算することで、必要な貯蓄額が見えてきます。
公的年金の見込額は、日本年金機構の「ねんきん定期便」や「ねんきんネット」で確認することができます。老後に必要なおおよその金額がわかったら、家や車の購入、こどもの進学、定年などのライフイベントを考慮しながら投資計画を立てましょう。
- 「ねんきん定期便」
- 毎年、自分の誕生月に日本年金機構から郵送されます。年金の月別状況(直近13カ月)、保険料納付額(累計額)、年金加入期間、加入実績に応じた年金額など、将来受け取ることができる年金に関する情報が記載されています。
- 「ねんきんネット」
- これまでの加入記録や将来の年金見込額などをパソコンやスマートフォンから確認できます。
- ※日本年金機構ホームページ、または政府が運営する「マイナポータル」で利用登録が必要。
50代~:余剰資金で手堅く運用を続ける
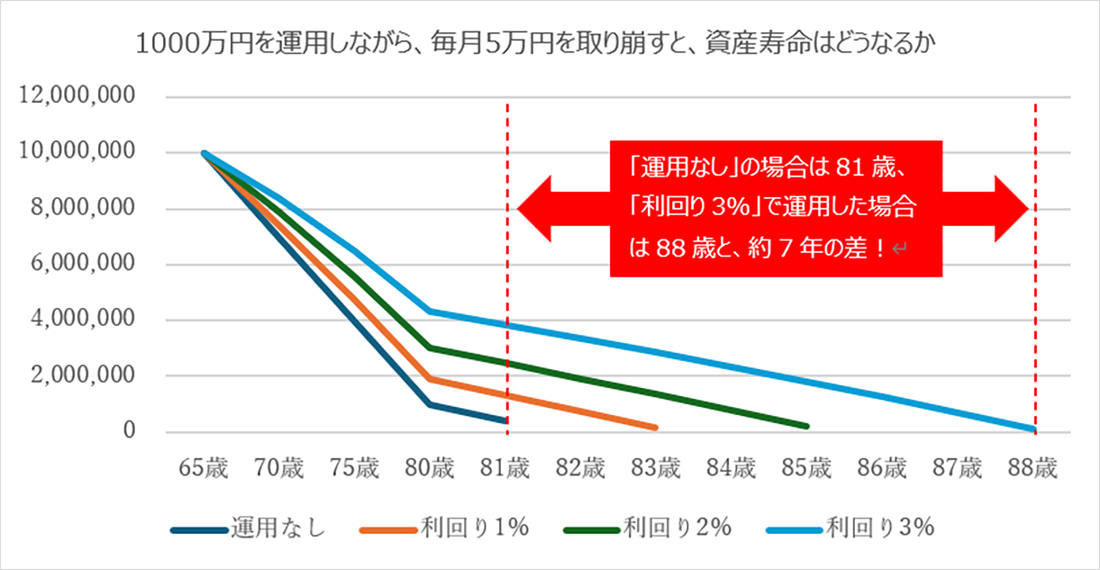
30~40代は物価上昇に合わせて給料も伸びる可能性がありますが、一般的に50代以降は収入が減少し、これまでの資産が老後資金の中心となります。インフレによる現金の目減りを防ぐには、手元の資産をどう運用するかがカギ。定年を意識し始める50代以降は「増やす」より「減らさない」ことを念頭に、ハイリスク商品や換金に時間がかかる商品は避け、余剰資金で堅実な運用を心がけましょう。退職金の一括投資は避け、万が一、生活費が不足した場合も一気に解約はせず、運用しながら少しずつ取り崩すことで資産寿命を延ばせる可能性が高くなります。